民航飞机与民用航空材料销售 从712架机队看产业链新机遇
一、712架民航飞机背后的市场信号
据最新行业统计,中国民航运输飞机在册数量已达712架(注:此处指特定统计口径或某一细分市场数据,如某区域、某机型或某年度增量)。这个数字不仅是运力规模的体现,更折射出民用航空材料销售市场的巨大潜力。每一架飞机的引进、运营和维护,都伴随着从铝合金、复合材料到航空轮胎、密封件等数以万计零部件的持续需求。民航飞机数量的稳步增长,直接拉动了民用航空材料销售市场的活跃度。
二、民用航空材料销售的主要门类
民用航空材料销售涵盖范围广泛,主要可分为以下几类:
- 机体结构材料:包括航空铝合金(如7075、2024系列)、钛合金、碳纤维复合材料等。这些材料用于飞机机身、机翼、尾翼的制造与维修。随着新一代机型(如C919、A320neo)复合材料使用比例提升,相关销售品类正发生结构性变化。
- 航空发动机材料:高温合金、单晶叶片、陶瓷基复合材料等,属于高附加值、高技术壁垒的销售领域。
- 航空标准件与紧固件:螺栓、螺母、铆钉、卡箍等,单机用量极大,属于高频次、稳定消耗的销售品类。
- 航电与线缆材料:航空电线电缆、连接器、屏蔽材料等,伴随航电系统升级而持续更新。
- 内饰与消耗材料:座椅面料、阻燃地毯、密封胶、清洗剂等,属于MRO(维护、维修、运行)环节的常态化销售品。
三、712架机队对材料销售的直接拉动
以一架典型窄体客机(如A320或B737)为例,其每年在例行维修和定检中消耗的航空材料价值约为50万至100万美元。若按712架飞机计算,仅日常MRO材料销售规模就在数亿至十亿美元级别。此外:
- 新飞机交付:每架新飞机在总装阶段即产生数百万美元的材料采购;
- 飞机大修与改装:如客改货、翼尖小翼改装等,会带来结构性材料的大额销售;
- 发动机大修:每台发动机大修一次,高温合金和叶片类材料销售可达数百万美元。
因此,712架飞机不只是一个机队数字,更是民用航空材料销售企业的“客户基数”和“收入基本盘”。
四、民用航空材料销售的关键渠道与模式
- OEM配套销售:向飞机制造商(如中国商飞、空客、波音)及其一级供应商销售材料,进入合格供应商目录。
- MRO分销:通过航空材料分销商(如Aviall、Satair)或直接向航空公司、维修单位销售。
- 二手件与PMA件销售:PMA(零部件制造人批准书)件和二手可用件市场活跃,价格优势明显。
- 电商与数字化平台:如航空公司自建采购平台、第三方航空材料B2B电商,正在改变传统销售模式。
五、当前市场面临的挑战
- 适航认证壁垒:民航材料必须符合CAAC、FAA、EASA等适航标准,认证周期长、成本高。
- 供应链波动:特殊钢材、碳纤维等原材料价格波动,影响销售利润。
- 国产替代进程:国内材料企业加速进入民用航空市场,进口材料销售商面临竞争。
- 库存与账期压力:航空材料品类多、批次杂,库存管理难度大,且航空公司回款周期较长。
六、未来展望:从712架到更多
随着中国民航机队规模持续扩大(预计未来20年将超过9000架),民用航空材料销售市场将呈现以下趋势:
- 国产化率提升:C919等国产飞机的量产将带动国内航空材料销售增长。
- 绿色材料需求:可回收复合材料、生物基航空润滑油等新型环保材料销售潜力大。
- 数字化供应链:区块链溯源、AI需求预测将提升材料销售效率。
- MRO市场爆发:机队老龄化推动维修材料销售持续增长。
对于从事民用航空材料销售的企业而言,712架飞机是起点而非终点。只有深耕适航认证、优化供应链、拥抱数字化,才能在这个高门槛、高价值、高增长的市场中占据一席之地。
最新产品

与时间赛跑 东航10天紧急空运58吨防护服原材料背后的航空物流硬实力

《四川省民用无人驾驶航空器安全管理暂行规定》解读 民用航空材料销售环节的合规要点

民用航空材料技术2020年发展综述与市场销售态势

土耳其航空工业新星 T625轻型直升机兼顾军民市场需求,材料销售助力民用航空发展

中国民用航空飞行学院飞行技术学院到我院调研交流——共探民用航空材料销售与人才培养新路径

飞翔的摇篮 中国民用航空飞行学院的故事

中国民用航空网视角下的民用航空材料销售 渠道变革与市场机遇

改革创新降本增效——东航技术西北分公司定检部结构车间完成复合材料维修项目纪实
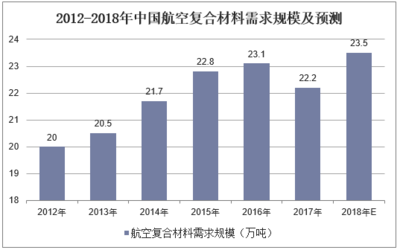
2018年全球航空复合材料供需基本平衡,一体化发展引领中国航空材料新格局
民航医学中心的整合与发展